Dégât des eaux : l'assurance paie-t-elle vraiment ?
Fuite, infiltration, plafond qui goutte : l'assurance habitation couvre le dégât des eaux, mais pas tout, et pas toujours au bon montant. Ce qu'il faut savoir pour être correctement indemnisé.
25 septembre 2026
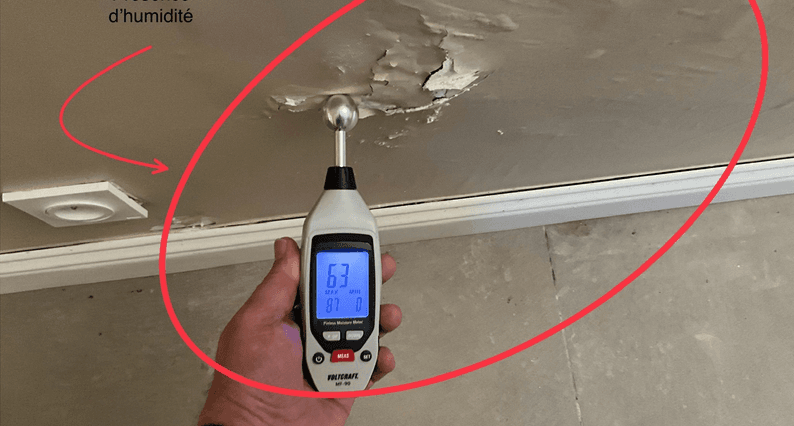
Un plafond qui goutte, un parquet qui gonfle, une tache qui s'étend sur le mur mitoyen : le dégât des eaux est le sinistre le plus courant en habitation. La plupart des contrats le couvrent, mais la garantie a ses limites, ses exclusions et ses règles de partage entre assureurs. Beaucoup de sinistrés découvrent ces règles au moment où l'indemnisation leur est proposée, et elle est souvent plus basse qu'ils ne l'imaginaient.
Ce que couvre en général la garantie dégât des eaux
La garantie dégât des eaux de l'assurance habitation indemnise les dommages causés par une arrivée d'eau accidentelle. Les situations le plus souvent couvertes :
- Les fuites et ruptures de canalisations
conduites d'eau, évacuations, chauffage central, à condition qu'elles ne soient pas enterrées. - Les débordements et fuites d'appareils
lave-linge, lave-vaisselle, chauffe-eau, ballon d'eau chaude. - Les infiltrations accidentelles
par la toiture, une terrasse, les joints d'une douche ou d'une baignoire, selon les conditions du contrat. - Les dégâts venant d'un voisin ou des parties communes
l'eau qui vient de chez un autre occupant ou d'une colonne de l'immeuble.
C'est la conséquence qui est indemnisée : plafonds, murs, sols, peintures, mobilier, biens abîmés. La réparation de la cause elle-même, par exemple le remplacement du tuyau percé, reste le plus souvent à votre charge. Certains contrats prennent aussi en charge les frais de recherche de fuite : vérifiez vos conditions générales.
Ce qu'elle ne couvre pas, le plus souvent
Les exclusions varient d'un contrat à l'autre, mais certaines reviennent presque toujours :
- Le défaut d'entretien
un joint de douche usé depuis des années ou une gouttière bouchée jamais nettoyée peuvent justifier un refus. - Les phénomènes lents et chroniques
remontées capillaires, condensation, humidité ambiante ne sont pas des arrivées d'eau accidentelles. Pour les distinguer, lisez notre article sur les remontées capillaires. - Les canalisations enterrées
souvent exclues, ou couvertes seulement en option. - Les inondations et coulées de boue
elles relèvent de la garantie catastrophe naturelle, et donc d'un arrêté publié au Journal officiel, pas de la garantie dégât des eaux.
Une fuite lente, qui a coulé pendant des mois derrière un doublage, est un cas délicat : l'assureur peut y voir un défaut d'entretien. Tout se joue alors sur l'origine exacte et sur la date à laquelle la fuite est devenue décelable.
Les bons réflexes dès la découverte
- Coupez l'eau
à l'arrivée générale, et l'électricité si l'eau approche des installations. - Prévenez le voisin ou le syndic
si la fuite peut venir de chez eux, pour qu'ils interviennent aussi. - Photographiez tout
l'origine visible, les dommages, les biens touchés, avant de nettoyer. - Déclarez le sinistre dans les 5 jours ouvrés
c'est le délai minimal fixé par le Code des assurances, sauf délai plus long prévu à votre contrat. - Gardez les biens abîmés et les factures
ne jetez rien avant le passage de l'expert de l'assurance. - Ne lancez pas les travaux
attendez que les dommages aient été constatés.
En cas de fuite chez un voisin, le constat amiable dégât des eaux, rempli ensemble, facilite beaucoup le traitement du dossier.
Qui indemnise quand l'eau vient d'ailleurs ?
Dans un immeuble, les assureurs appliquent une convention entre eux, la convention IRSI. Elle désigne un assureur gestionnaire, en principe celui de l'occupant du logement endommagé, qu'il soit propriétaire ou locataire. C'est lui qui prend en charge le sinistre, puis les assureurs se répartissent la charge en fonction des responsabilités.
- Jusqu'à 1 600 € hors taxes de dommages
l'assureur gestionnaire indemnise directement, sans expertise dans la plupart des cas. - Entre 1 600 € et 5 000 € hors taxes
un seul expert est désigné pour toutes les parties. - Au-delà
d'autres règles s'appliquent, en particulier en copropriété, et chaque assureur peut mandater son expert.
En pratique, vous déclarez à votre propre assureur, même si la fuite vient du voisin. Mais l'identification de l'origine reste décisive : c'est elle qui détermine qui paiera au final, et elle conditionne parfois la prise en charge elle-même.
Pourquoi l'indemnisation est souvent trop basse
Trois raisons reviennent dans la majorité des dossiers que je vois.
- Les dommages cachés ne sont pas retenus
l'eau a circulé sous le carrelage, dans les cloisons ou dans l'isolant. Si l'expert ne constate que ce qui se voit, ces dommages restent à votre charge, et apparaissent parfois des semaines plus tard. - La vétusté est déduite
sans option valeur à neuf, un parquet de quinze ans n'est pas remboursé au prix d'un parquet neuf. Le taux appliqué se discute. - L'origine est contestée
entre défaut d'entretien, fuite lente et sinistre accidentel, la qualification change tout.
L'expert qui passe chez vous est mandaté et payé par la compagnie. Il fait son travail, mais il n'est pas votre conseil. Son évaluation n'est pas une décision : elle se discute, chiffres et constats à l'appui.
Quand faire appel à un expert indépendant
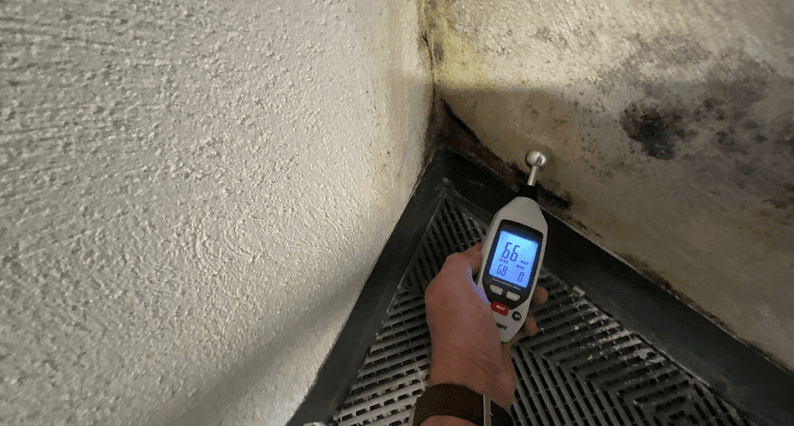
Faire intervenir votre propre expert est utile quand les dommages sont importants, quand l'origine est incertaine ou quand la proposition d'indemnisation vous paraît trop basse. Lors d'une expertise dégât des eaux, je recherche l'origine, je constate l'étendue réelle des dommages, relevés d'humidité à l'appui, et je chiffre la remise en état. Si un désaccord persiste avec l'assureur, la contre-expertise permet de reprendre son rapport poste par poste et de défendre votre position lors d'une réunion contradictoire.
Avant d'engager des frais, relisez votre contrat : beaucoup prévoient une garantie « honoraires d'expert d'assuré », qui rembourse tout ou partie de l'intervention de votre propre expert.
En résumé
L'assurance habitation couvre le dégât des eaux accidentel, mais pas la réparation de la cause, ni les phénomènes lents, ni le défaut d'entretien. Déclarez dans les 5 jours ouvrés, ne réparez rien avant le constat, et ne signez pas une indemnisation définitive tant que l'étendue réelle des dommages n'a pas été établie. En cas de doute sur l'origine ou sur le montant proposé, un avis indépendant coûte souvent moins cher que les dommages oubliés.
Eric Alessandroni. Expert bâtiment indépendant dans le Var depuis plus de 38 ans. J’accompagne particuliers et professionnels face aux fissures, malfaçons et litiges — toujours en toute neutralité. En savoir plus