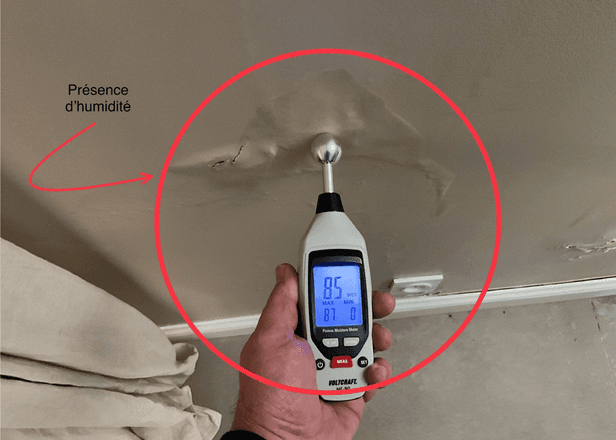
Faible
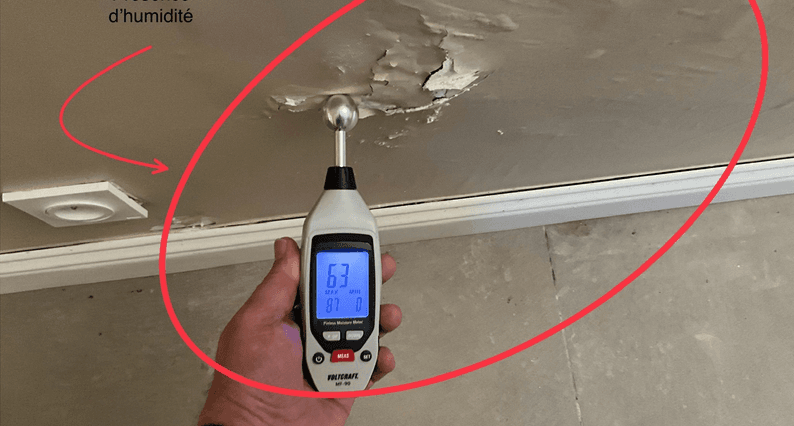
Trace d’humidité
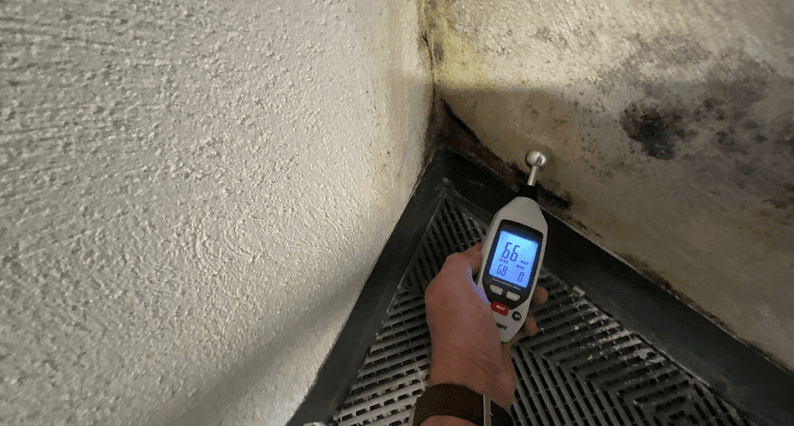
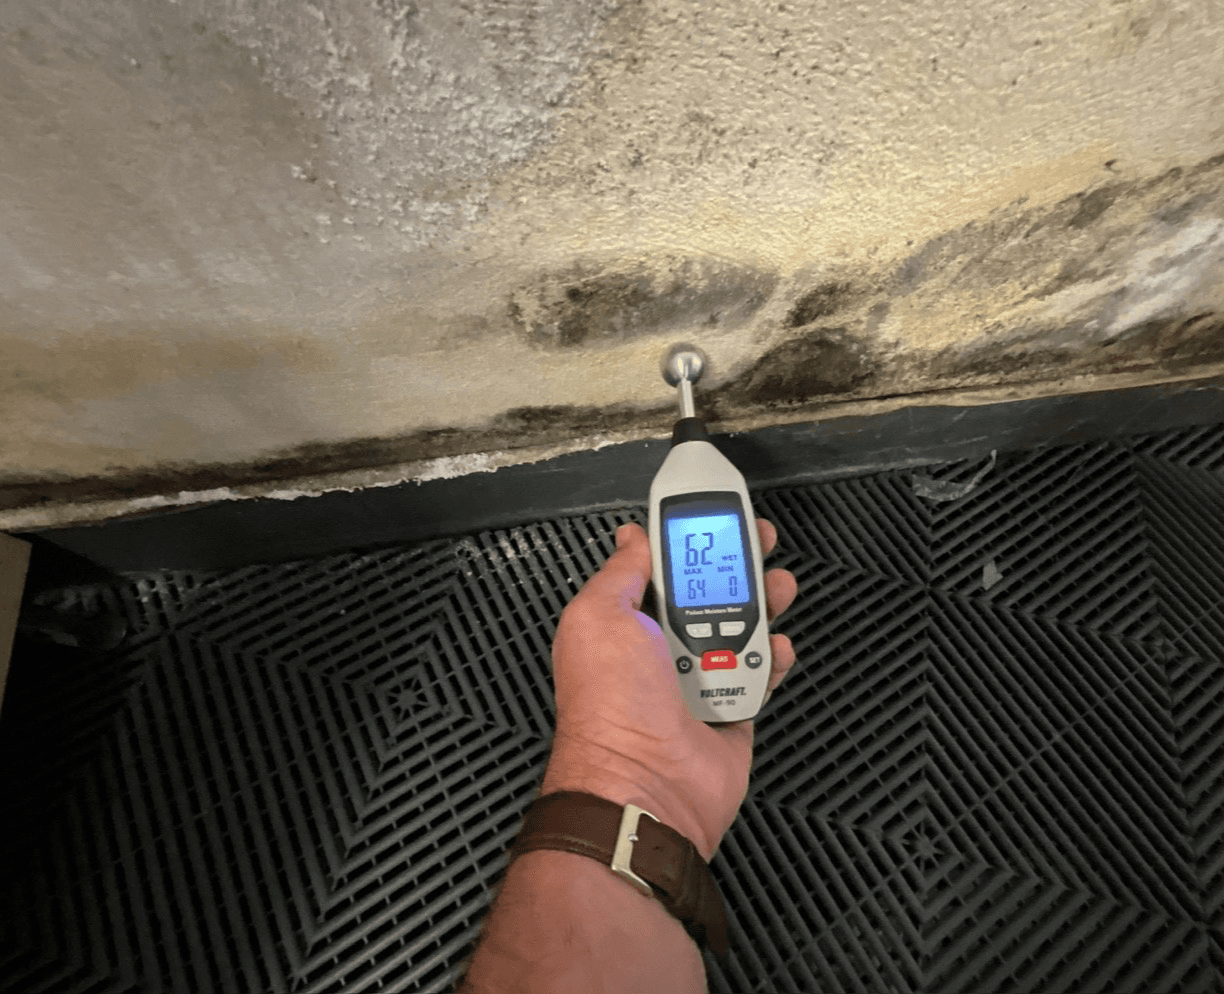
Auréole ou moisissure sans fuite visible. Un relevé à l’humidimètre dit si elle est ancienne ou encore active, avant de repeindre.
Fuite, infiltration, sinistre chez le voisin : j’identifie l’origine, la responsabilité et l’étendue réelle des dommages, y compris cachés.
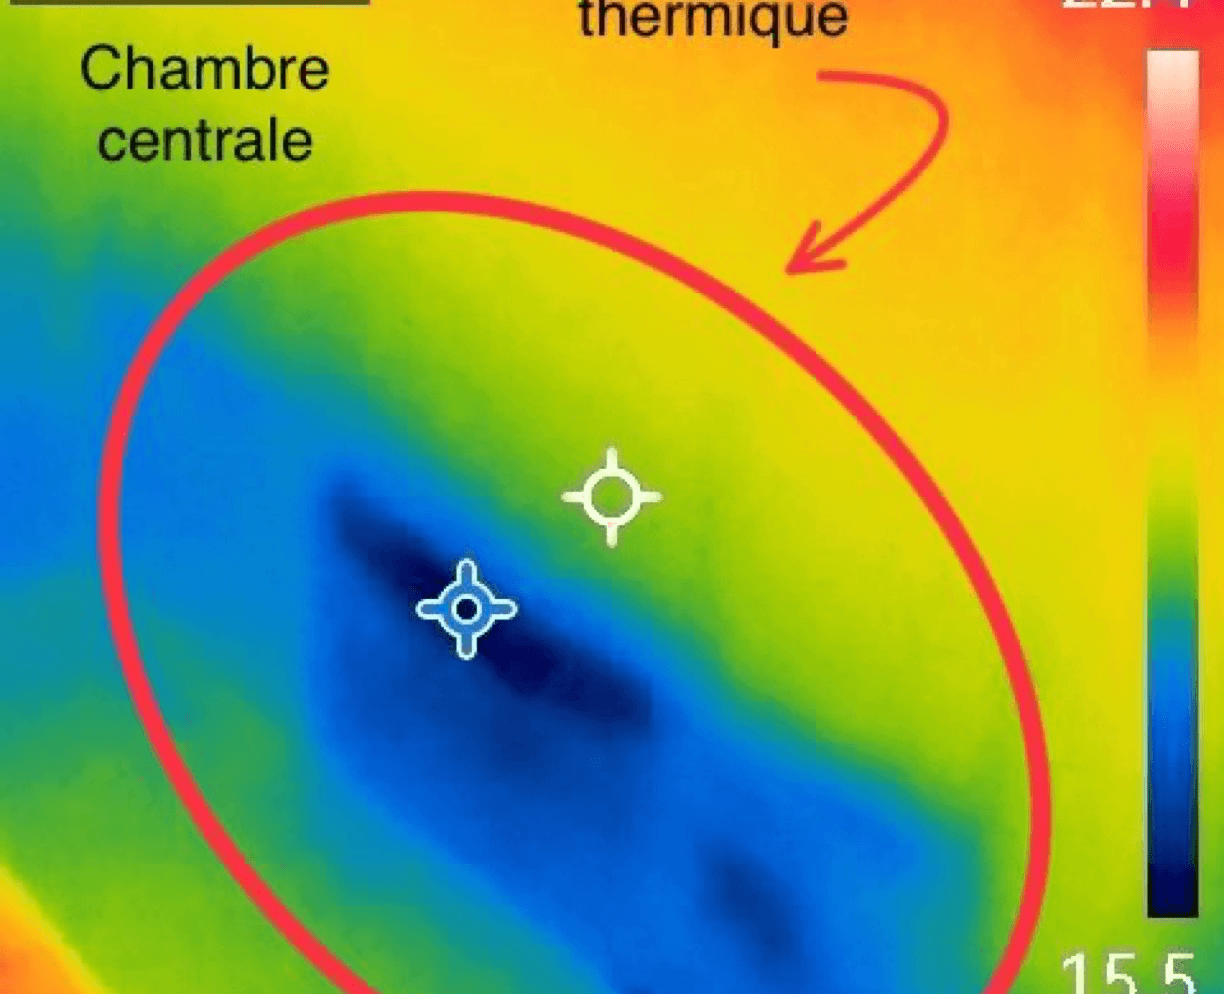
Un plafond qui goutte, une tache qui s’étend à chaque pluie, un parquet qui gonfle : un dégât des eaux se voit tout de suite. Ce qui se voit moins, c’est d’où vient l’eau, qui est responsable, et jusqu’où elle est allée : sous le carrelage, dans les cloisons, dans l’isolant. Mon rôle : remonter à l’origine (fuite de canalisation, évacuation, étanchéité de toiture ou de terrasse, voisin du dessus, parties communes), établir la responsabilité, et constater l’étendue réelle des dommages avant qu’ils ne soient masqués par les travaux. Un dossier incomplet, c’est une indemnisation incomplète. Et si l’évaluation de l’assurance ne vous paraît pas juste, je peux intervenir en contre-expertise. Les bons réflexes : coupez l’eau, photographiez tout, déclarez le sinistre à votre assureur dans les 5 jours ouvrés, et ne jetez ni ne réparez rien avant le constat.
Un premier repère pour situer l’enjeu. Seule une expertise sur site permet de conclure.
Auréole ou moisissure sans fuite visible. Un relevé à l’humidimètre dit si elle est ancienne ou encore active, avant de repeindre.
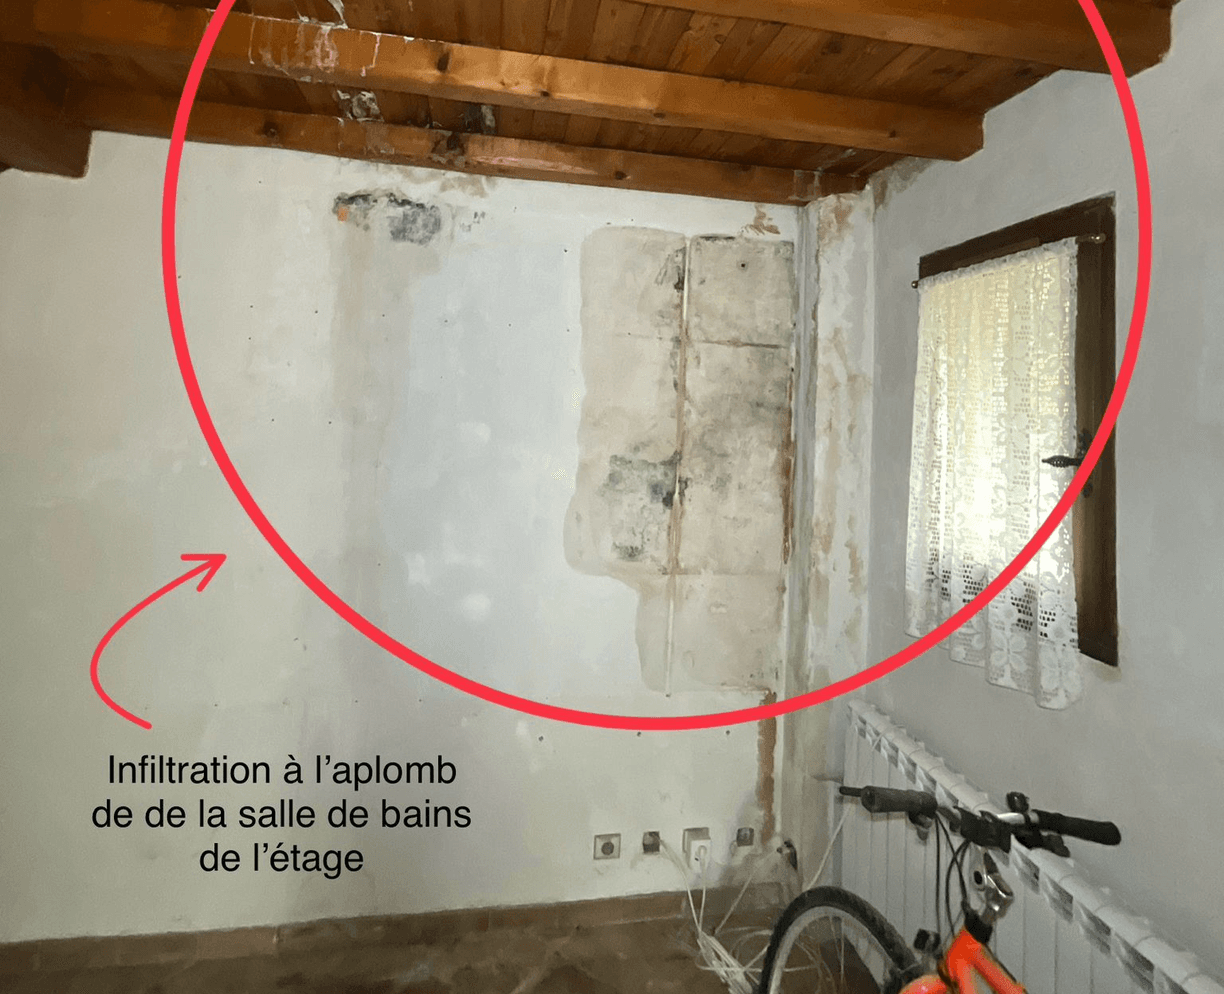
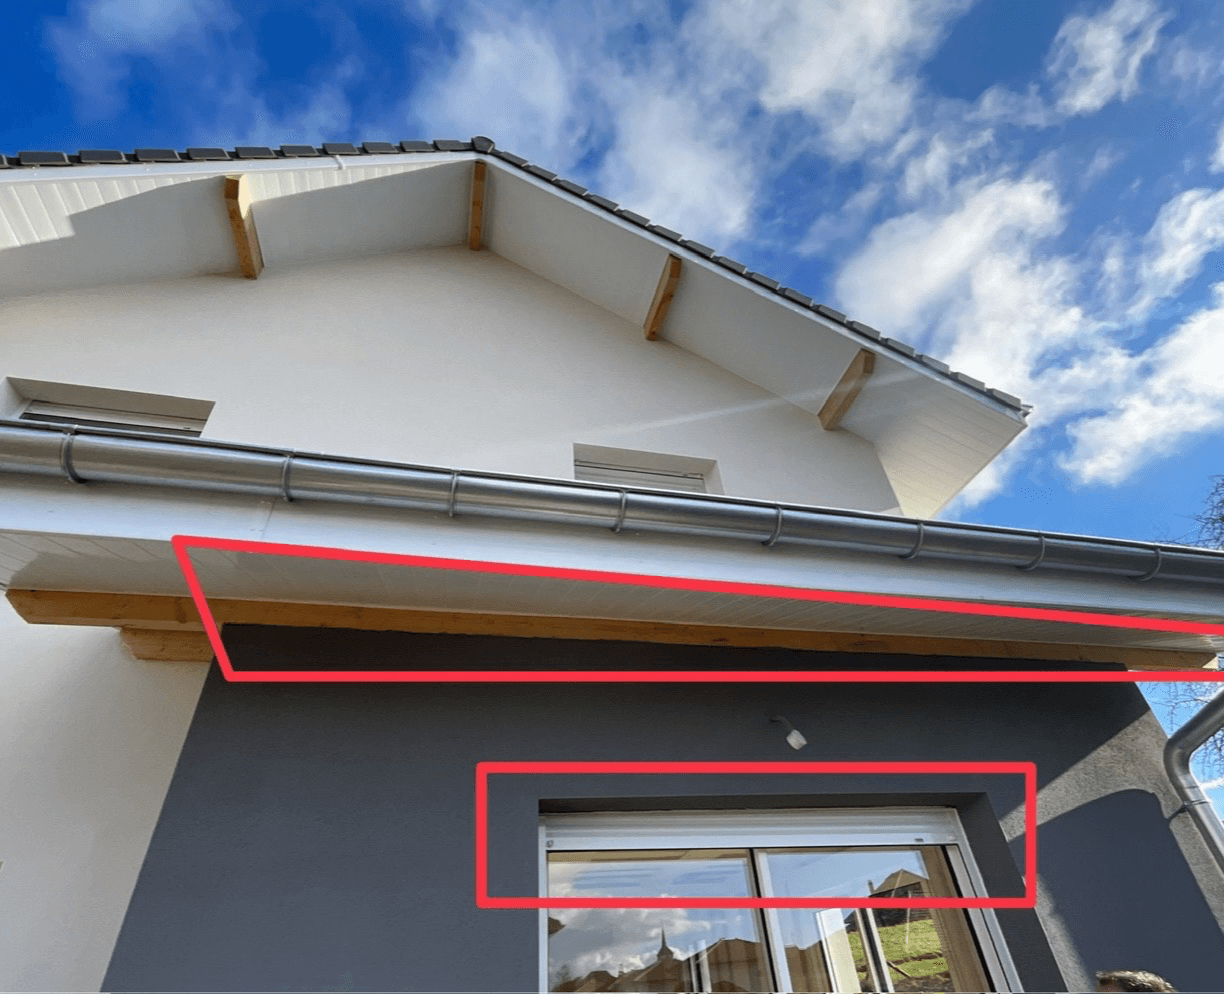
La tache revient à chaque pluie : toiture, terrasse, façade ou menuiserie. Le bâti se dégrade tant que la cause reste.
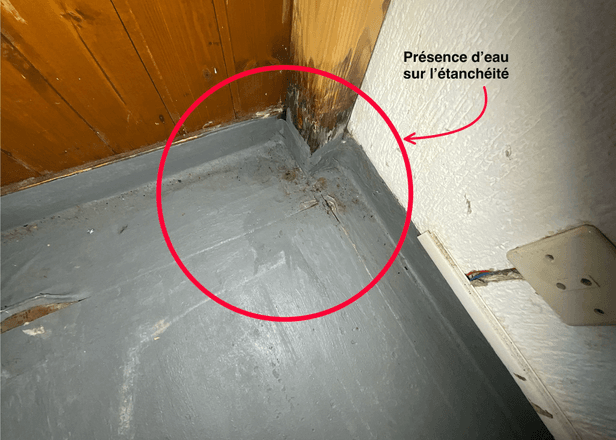
Canalisation, évacuation ou joint de douche : l’eau circule sous le carrelage ou dans les cloisons, bien au-delà de ce qui se voit.
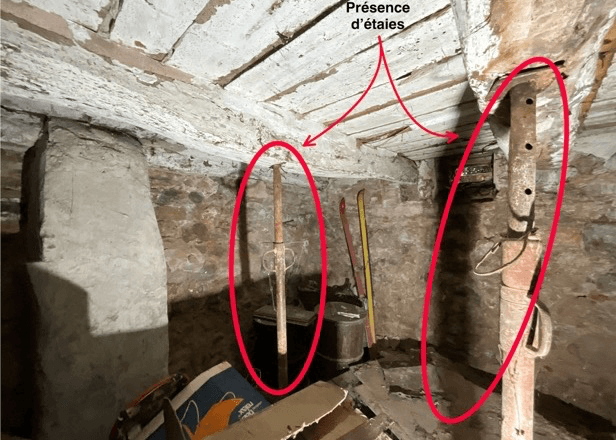
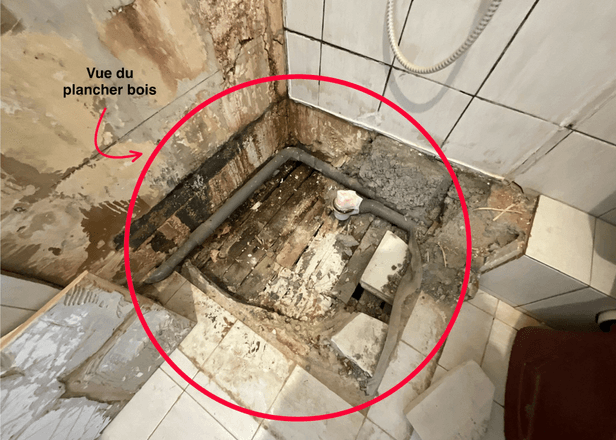
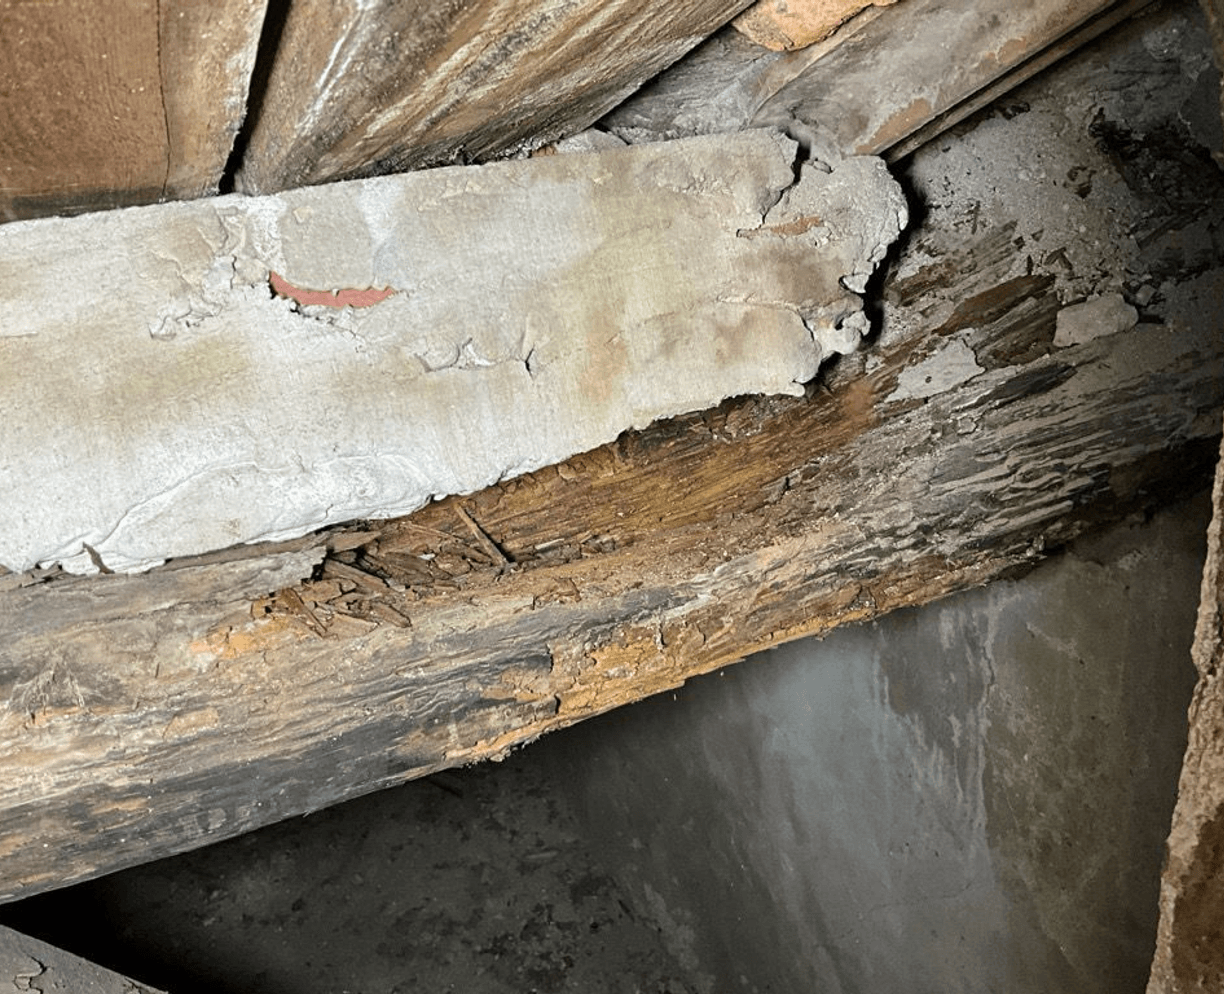
Fuite ancienne ou jamais traitée : plancher ou structure affaiblis, parfois jusqu’à l’étaiement. Mise en sécurité et expertise sans attendre.
De votre premier appel au rapport final, un parcours clair et rapide.
Par téléphone ou via le formulaire, exposez-nous votre problème. Premier retour gratuit et sans engagement.
Eric se déplace, constate, mesure et photographie l’ensemble des désordres directement chez vous.
Vous recevez un rapport détaillé avec les causes et les solutions pour passer à l’action.
*suivant disponibilité
Rapport d’expertise
Dégât des eaux · Réf. 2026-0176 · Toulon
Un document clair, exploitable face à une assurance, un voisin, un syndic ou en justice.
Face à un problème de bâtiment, on se sent vite seul et désarmé. Mon rôle : poser un diagnostic objectif, vous expliquer simplement la situation et vous donner les moyens d’agir — que ce soit pour négocier, faire valoir vos droits ou sécuriser un achat.
Fissures, humidité, achat, litige avec une assurance : le prix d'une expertise bâtiment dépend de la mission, du bien et du dossier. Ce qui fait varier le tarif, et comment le faire prendre en charge.
Fuite, infiltration, plafond qui goutte : l'assurance habitation couvre le dégât des eaux, mais pas tout, et pas toujours au bon montant. Ce qu'il faut savoir pour être correctement indemnisé.
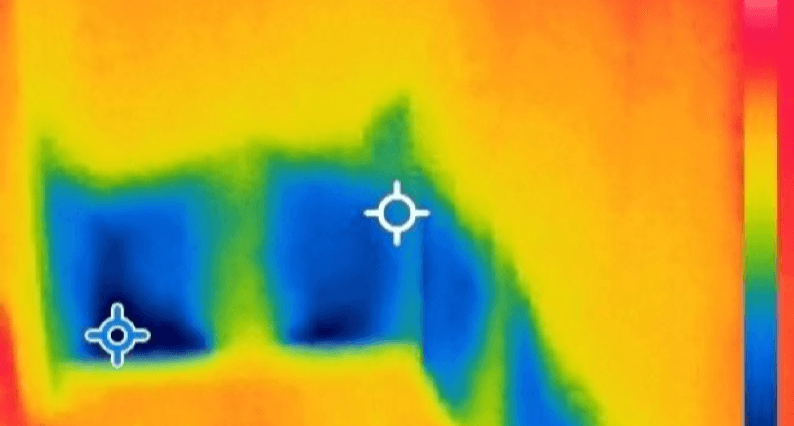
Auréoles en pied de mur, salpêtre, plinthes qui gonflent : les remontées capillaires ont des signes précis. Voici comment les reconnaître, et pourquoi le diagnostic doit précéder le traitement.
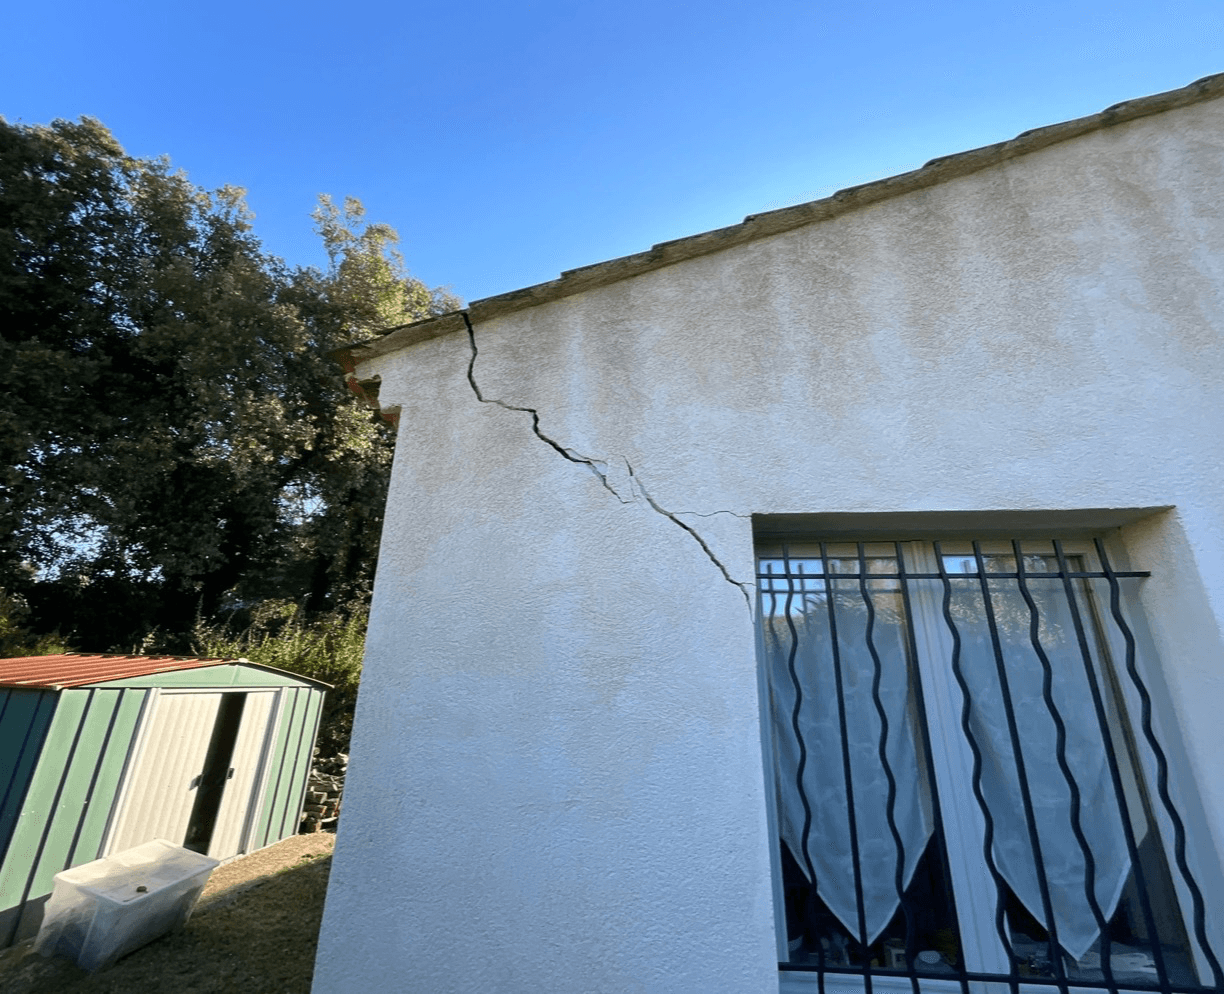
J'identifie l'origine des fissures, j'assure leur suivi (fissuromètre) et je vous accompagne dans votre dossier d'indemnisation catastrophe naturelle.
Constat tous corps d'état, contrôle de conformité aux DTU et aux règles de l'art, évaluation précise des travaux de reprise.
Bilan technique complet du bien, détection des vices cachés et avis d’expert avant de vous engager.
Diagnostic de l'origine (infiltrations, remontées capillaires, condensation) et solutions durables et adaptées.
Face à votre assurance, une expertise contradictoire indépendante pour défendre une juste indemnisation.
Visites de chantier, assistance à la réception des travaux et suivi de la levée des réserves.
Défaut découvert après l’achat : j’établis son origine, sa gravité et son antériorité dans un rapport opposable au vendeur.
Coupez l’arrivée d’eau, et l’électricité si l’eau approche des installations. Prévenez le voisin ou le syndic si la fuite peut venir de chez eux. Photographiez tout avant de nettoyer : l’origine visible, les dommages, les biens touchés. Déclarez ensuite le sinistre à votre assureur dans les 5 jours ouvrés. Conservez les biens abîmés et ne lancez aucun travaux de remise en état avant que les dommages aient été constatés.
Tout dépend de l’origine exacte, d’où l’importance de l’établir. Dans un immeuble, les assureurs appliquent une convention (IRSI) qui désigne l’assureur chargé de gérer le sinistre, souvent celui de l’occupant du logement endommagé. Le règlement entre compagnies se fait ensuite en fonction des responsabilités. Mon constat identifie l’origine et le responsable probable : c’est ce qui évite de tourner en rond entre voisin, syndic et assurances.
L’expert de l’assurance est mandaté par la compagnie. Si son évaluation vous paraît incomplète (dommages cachés non retenus, origine contestée, chiffrage trop bas), je peux reprendre son rapport, constater contradictoirement et défendre votre position lors d’une réunion d’expertise. C’est l’objet de la contre-expertise. Si vous n’êtes pas encore indemnisé, il est souvent temps d’agir.
Oui, et c’est fréquent. Un carrelage qui se décolle, un parquet qui se déforme ou des moisissures derrière un doublage peuvent se révéler plusieurs semaines après la fuite, une fois le séchage engagé. D’où l’intérêt de faire constater l’étendue réelle des dommages, relevés d’humidité à l’appui, avant d’accepter une indemnisation définitive.
Oui, totalement. Je ne suis mandaté par aucune compagnie d’assurance ni par aucun syndic, et je n’ai aucun accord commercial avec une entreprise de travaux ou de recherche de fuite. Vous êtes mon seul client : je suis payé par vous, et je ne défends que vos intérêts.
Décrivez-nous votre situation et recevez un premier retour rapide d'un expert 100 % indépendant.